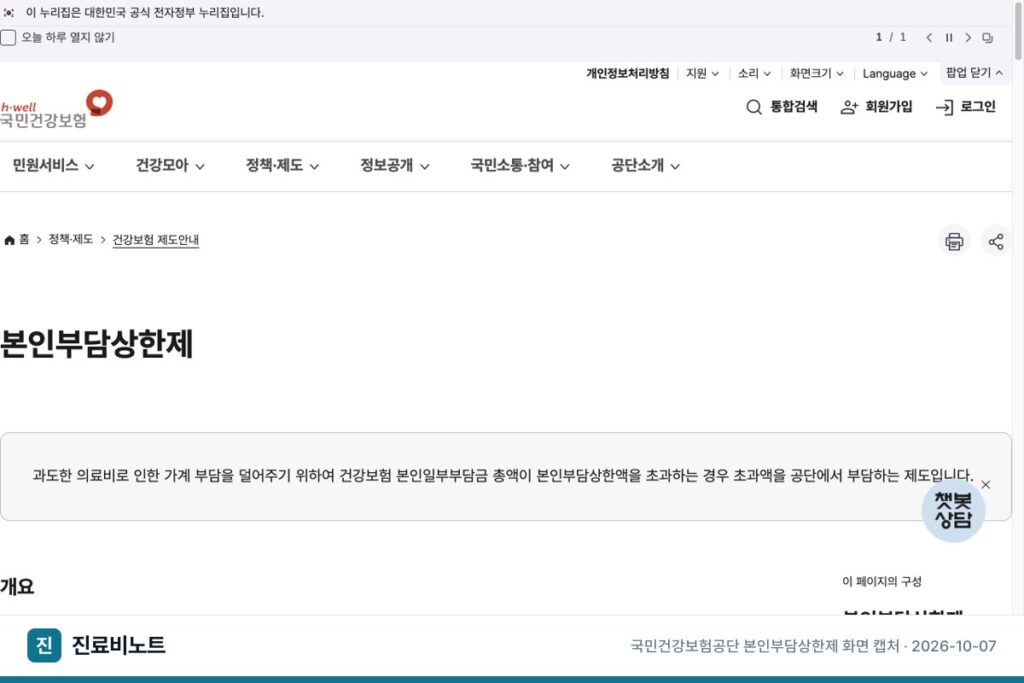
기준일: 2026-10-07 · 확인 출처: 국민건강보험공단 ‘본인부담상한제’ 제도안내, ‘본인부담상한액 초과금 조회/신청’
본인부담상한제 환급 신청은 공단이 보낸 지급신청 안내문을 받은 뒤에 할 수 있습니다.
본인 명의 계좌라면 공단 홈페이지, 모바일 앱 건강보험25시, 고객센터 1577-1000 전화로 바로 끝납니다.
가족이나 다른 사람 계좌로 받으려면 위임장·가족관계증명서 같은 서류를 지사에 내야 합니다.
1. 본인부담상한제, 누가 돌려받나
본인부담상한제는 1년(1월 1일~12월 31일) 동안 병원·약국에 낸 건강보험 본인일부부담금 합계가 개인별 상한액을 넘으면, 넘은 금액을 공단이 부담하는 제도입니다.
가입자뿐 아니라 피부양자도 대상입니다.
공단은 이 제도를 사전급여와 사후환급으로 나눠 운영합니다.
이 글에서 다루는 환급 신청은 사후환급, 즉 이미 낸 돈 가운데 상한액을 넘은 부분을 공단이 돌려주는 절차입니다.
모든 진료비가 합산되지는 않습니다.
비급여, 선별급여, 전액본인부담금, 임플란트, 상급병실(2~3인실) 입원료, 추나요법 본인부담금, 상급종합병원 외래 경증질환 진료분은 빠집니다.
국가나 지자체에서 의료비 지원을 받은 금액도 계산에서 제외됩니다.
경증·비응급 환자가 응급실을 이용해 본인부담 90%가 적용된 진료, 연간 외래 365회를 넘겨 90%가 적용된 진료도 산정에서 빠집니다.
2. 2026년 진료분 본인부담상한액
상한액은 연평균 건강보험료 분위에 따라 정해지고, 매년 1월쯤 전년도 소비자물가변동률을 반영해 바뀝니다.
| 보험료 분위 | 2025년 | 2026년 | 2026년 요양병원 120일 초과 입원 |
|---|---|---|---|
| 1분위 | 89만 원 | 90만 원 | 143만 원 |
| 2~3분위 | 110만 원 | 112만 원 | 181만 원 |
| 4~5분위 | 170만 원 | 173만 원 | 245만 원 |
| 6~7분위 | 320만 원 | 326만 원 | 404만 원 |
| 8분위 | 437만 원 | 446만 원 | 580만 원 |
| 9분위 | 525만 원 | 536만 원 | 698만 원 |
| 10분위 | 826만 원 | 843만 원 | 1,096만 원 |
내 분위는 진료연도의 건강보험료로 정해집니다.
예를 들어 2025년 진료분 기준 1분위는 직장가입자 월 보험료 57,790원 이하, 지역가입자 13,850원 이하입니다.
3. 환급 신청 방법: 안내문 → 신청 → 입금
- 안내문 받기: 공단이 지급 대상자에게 지급신청서가 든 안내문을 우편으로 보냅니다. 진료받은 사람의 주소나 세대주 주소로 갑니다.
- 조회하기: 공단 홈페이지·건강보험25시의 ‘본인부담상한액 초과금 조회/신청’ 메뉴에서 미지급 초과금이 있는지 봅니다.
- 신청하기: 조회된 금액이 있으면 계좌를 적어 신청합니다. 온라인 신청은 본인 계좌만 됩니다.
- 접수·검토 후 지급: 공단 절차는 신청 → 접수 → 검토 → 지급 및 처리결과 안내 순서입니다.
지급동의계좌를 한 번 등록해 두면 다음에 초과금이 생겼을 때 따로 신청하지 않아도 그 계좌로 자동 지급됩니다.
결과 안내는 우편이나 알림톡 중에서 고를 수 있습니다.
4. 본인 계좌가 아닐 때 필요한 서류
| 경우 | 신청 방법 | 서류 |
|---|---|---|
| 본인 계좌 | 전화·팩스·우편·인터넷·방문 | 지급신청서 |
| 가족 계좌, 30만 원 이하 | 전화·팩스·우편·방문 | 지급신청서, 가족관계증명서 |
| 가족 계좌, 30만 원 초과 | 팩스·우편·방문 | 지급신청서, 위임장, 가족관계증명서(상세), 진료받은 사람·예금주 신분증 사본 |
| 진료받은 사람이 치매·의식불명 등 | 팩스·우편·방문 | 지급신청서, 진단서(소견서), 가족관계증명서(상세), 예금주 신분증 사본 |
| 제3자 계좌 | 방문·우편 | 지급신청서, 위임장 원본, 양쪽 신분증 사본 |
| 사망자, 100만 원 이하 | 팩스·우편·방문·전화 | 지급신청서, 가족관계증명서(상세) |
| 사망자, 100만 원 초과 | 팩스·우편·방문 | 지급신청서, 가족관계증명서(상세), 상속대표선정동의서 |
여기서 가족은 배우자, 부모, 자녀, 손자녀, 조부모만 뜻합니다.
며느리·사위·형제자매·장인·장모 등은 제3자로 봅니다.
가족관계증명서(상세)는 신청일 기준 3개월 안, 진단서·소견서는 6개월 안에 뗀 것이어야 합니다.
5. 신청 전에 알아둘 점
- 영수증 합계와 다를 수 있습니다: 제외 항목과 국가기관 지원금 때문에 공단 산정액이 진료비 영수증 합계와 다를 수 있습니다.
- 환수 가능성: 보험료 재정산으로 분위가 바뀌거나, 병원의 착오 청구, 제3자 행위로 인한 진료가 확인되면 이미 받은 금액의 일부를 돌려달라는 고지가 올 수 있습니다.
- 연말정산 의료비 공제: 초과금 지급 내역은 국세청에 통보됩니다. 의료비 공제를 받은 사람과 환급받은 사람이 다르면 수정신고 안내를 받을 수 있습니다.
- 상속 포기 예정이라면: 돌아가신 분의 환급금을 신청하면 상속인 권리를 행사한 것으로 보아 상속 포기 절차에서 불리해질 수 있습니다.
자주 묻는 질문
Q. 안내문을 못 받았는데 신청할 수 있나요?
공단 홈페이지나 건강보험25시에서 미지급 초과금을 먼저 조회해 보세요. 조회되면 그 화면에서 신청할 수 있고, 주소가 바뀌었다면 송달지 변경도 가능합니다.
Q. 전화로도 신청되나요?
본인 명의 계좌라면 고객센터 1577-1000이나 관할 지사에 전화로 신청할 수 있습니다.
Q. 부모님 환급금을 자녀 계좌로 받을 수 있나요?
가능합니다. 30만 원 이하는 지급신청서와 가족관계증명서, 30만 원을 넘으면 위임장과 신분증 사본까지 지사에 냅니다.
Q. 비급여 진료비도 합산되나요?
아닙니다. 비급여, 선별급여, 상급병실(2~3인실) 입원료, 임플란트 등은 상한제 계산에서 빠집니다.
Q. 매년 신청해야 하나요?
지급동의계좌를 등록하면 다음부터는 별도 신청 없이 그 계좌로 지급됩니다.
참고 자료
- https://www.nhis.or.kr/nhis/minwon/wbhapa01000m01.do?articleNo=10946900&mode=view
- https://www.nhis.or.kr/nhis/minwon/minwonServiceBoard.do?articleNo=10945830&mode=view